
⚠️ Sans anticipation, vos enfants paieront cher à votre décès
Si vous ne préparez pas votre succession, vos héritiers devront payer des droits de succession sur les biens hérités, après application des abattements légaux.
🔽 Quels abattements pour réduire la facture ?
Ces sommes sont déduites de la valeur du bien avant calcul de l’impôt :
Tableau
| Bénéficiaire | Abattement par héritier |
|---|---|
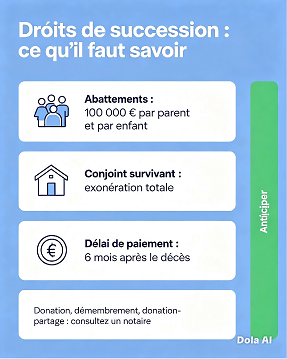
| Enfant | 100 000 € par parent |
| Conjoint / partenaire PACS | Exonération totale |
| Petit-enfant | 31 865 € |
| Arrière-petit-enfant | 5 310 € |
| Frère / sœur | 15 932 € |
| Neveu / nièce | 7 967 € |
| Personne handicapée | 159 325 € |
| Autre héritier | 1 594 € |
⚠️ Ces abattements sont renouvelables tous les 15 ans. Si une donation a été consentie dans les 15 ans précédant le décès, l’abattement n’est pas réappliqué sur la succession.
💰 Barème des droits de succession (en ligne directe)
Après déduction de l’abattement, le reste est taxé ainsi :
Tableau
| Part de l’héritage | Taux |
|---|---|
| Jusqu’à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
✅ Si l’héritage est inférieur à l’abattement, vous ne payez rien.
⏰ Délai de paiement : 6 mois après le décès
Si vous n’avez pas les liquidités :
- Paiement fractionné : jusqu’à 1 an (3 versements), ou 3 ans si plus de 50 % des biens sont immobiliers/non liquides
- Paiement différé possible si le bien est en nue-propriété ou au conjoint survivant
- Intérêts de retard : 0,20 % / mois + majoration jusqu’à 80 % en cas de retard
✅ SOLUTION 1 : Donner de votre vivant
- Chaque parent peut donner 100 000 € par enfant, tous les 15 ans, SANS AUCUN DROIT
- Pour un couple : 200 000 € par enfant sans impôt
- Avantages : ✅ Réduit la facture successorale ✅ Répartit équitablement ✅ Évite les querelles familiales ✅ Renouvelable tous les 15 ans
✅ SOLUTION 2 : Transmettre sans quitter les lieux — le démembrement
Vous donnez la nue-propriété à vos enfants, mais vous conservez l’usufruit :
- Vous continuez à habiter le bien ou à percevoir les loyers
- Seule la nue-propriété est taxée (valeur réduite selon votre âge)
- À votre décès : vos enfants deviennent pleins propriétaires SANS droits de succession
Tableau
| Âge de l’usufruitier | Valeur nue-propriété |
|---|---|
| 51–60 ans | 50 % |
| 61–70 ans | 60 % |
| 71–80 ans | 70 % |
| 81–90 ans | 80 % |
| 91 ans et + | 90 % |
✅ SOLUTION 3 : La donation-partage avec réserve d’usufruit
- Vous répartissez de votre vivant entre tous vos enfants
- Vous conservez l’usage jusqu’à votre décès
- Valeur figée au jour de la donation (plus de réévaluation à la hausse)
- Pas de « rattrapage » au décès
- Répartition définitive, évite les conflits
📋 En résumé — ce qu’il faut retenir
Tableau
| Stratégie | Ce que vous faites | Ce que vous gagnez |
|---|---|---|
| Donation simple | Donner 100 000 €/enfant/tous les 15 ans | 0 € de droits |
| Démembrement | Donner la nue-propriété, garder l’usufruit | Restez chez vous + 0 € au décès |
| Donation-partage | Répartir tout en gardant l’usage | Valeur figée + pas de conflit |
💡 Toutes ces solutions sont légales. Consultez systématiquement un notaire pour formaliser l’acte.

